Bonifico parlante infissi: controlla i dati prima del pagamento
Il bonifico parlante per infissi è il pagamento fiscale usato ordinariamente dai privati per la spesa agevolabile. Consente alla banca o a Poste di applicare la ritenuta prevista. Scegli il modulo per ristrutturazione o riqualificazione energetica coerente con il bonus, senza inventare una causale o usare un normale bonifico per comodità.
La data di pagamento può incidere sull’anno della detrazione: per cominciare nella dichiarazione 2027 occorre una spesa ammessa sostenuta nel 2026. Prima di pagare controlla con il consulente quale agevolazione userai e chi porterà la quota in dichiarazione. Il quadro è nella guida bonus privati.
I dati da preparare per banca o Poste
- Causale: riferimento all’agevolazione corretta. Per il Bonus Casa 2026 il riferimento è l’art. 16-bis del DPR 917/1986; per Ecobonus l’art. 14 del DL 63/2013. Non usare la L. 296/2006 come causale standard del Bonus Casa.
- Codice fiscale del beneficiario della detrazione: deve identificare chi sostiene la spesa e ha diritto al beneficio; se sono più soggetti occorre impostare correttamente la ripartizione.
- Partita IVA o codice fiscale del fornitore: deve corrispondere all’emittente della fattura.
- Numero e data della fattura: utili per collegare con certezza il pagamento al documento. Non vanno confusi con i tre elementi normativi essenziali.
Usa i campi predisposti dall’istituto e conserva la contabile completa, non soltanto la schermata di un ordine ancora da eseguire. Il caso di chi paga per un altro soggetto, di un finanziamento o di un conto cointestato va verificato: non si può dichiarare perso il bonus solo perché il conto ha un’intestazione diversa.
Bonus 2027: cosa è cambiato nel quadro delle proposte
Regole 2026: per gli interventi ammessi, 50% sulle spese sostenute dal proprietario o titolare di un diritto reale per l’unità adibita ad abitazione principale; 36% negli altri casi ammessi. La sola qualifica di «prima casa» non basta. [3]
Novità proposte per il 2027: il DDL Bilancio mantiene il 50%/36% e introduce per l’Ecobonus un tetto di 96.000 € di spesa per unità immobiliare; per le parti comuni, 40.000 € per ciascuna unità dell’edificio. È una proposta, non ancora legge. Senza approvazione della proroga restano le aliquote 2027 già previste, 36% sull’abitazione principale nelle condizioni previste e 30% negli altri casi. [1] [4]
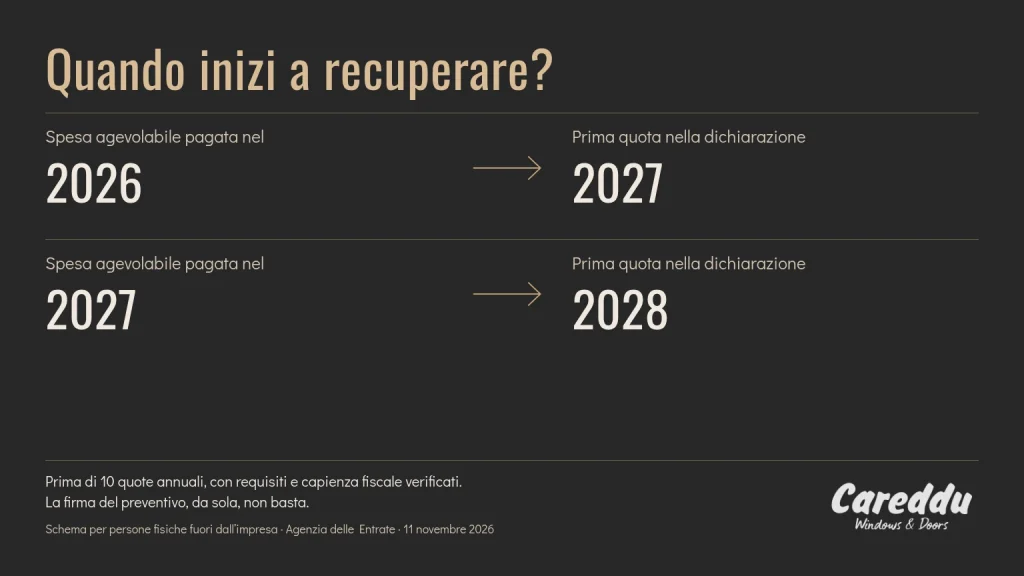
Quando inizia il recupero: una spesa agevolabile effettivamente pagata nel 2026 può dare accesso alla prima delle 10 quote annuali nella dichiarazione 2027, se requisiti, documenti e capienza fiscale sono verificati. La firma del preventivo o dell’ordine non basta. Un acconto reale, fatturato e pagato può rilevare secondo il criterio di cassa, ma va valutato con CAF o professionista nel quadro dell’intervento. Per una spesa pagata nel 2027, la prima quota entra invece nella dichiarazione 2028. Non esiste un rimborso integrale garantito nel 2027. [6] [8]
Vuoi partire dalla dichiarazione 2027? Guarda l’anno del pagamento
Pagamento agevolabile entro il 31 dicembre 2026, con fattura e documentazione corrette. Un acconto reale può rilevare secondo il criterio di cassa, ma va verificato sul caso concreto.
Dichiarazione 2027
Prima quota riferita al 2026, se spettante e con capienza fiscale.
Pagamento nel nuovo anno, con le regole che saranno effettivamente vigenti.
Dichiarazione 2028
Prima quota riferita al 2027, anche se il preventivo è stato firmato nel 2026.
Schema per persone fisiche fuori dall’attività d’impresa. Le 10 quote si riferiscono agli anni d’imposta 2026–2035 o 2027–2036. L’eventuale conguaglio del 730 dipende dalla dichiarazione, dal sostituto e dai controlli; non è garantito un mese di accredito. [6] [8]
Se hai già sbagliato, non fare un secondo pagamento alla cieca
Un errore richiede l’esame della fattura, della contabile e dell’eventuale ritenuta applicata. In alcuni casi si valuta la ripetizione del bonifico, con restituzione del precedente, oppure altra documentazione ammessa dall’Agenzia. Non promettiamo che ogni errore sia sanabile e non affermiamo che ogni refuso faccia perdere tutto.
Anche l’acquisto dei materiali per lavori in economia può avere regole di detraibilità: non è corretto consigliare genericamente il bonifico ordinario solo perché la posa è eseguita separatamente. Prima di pagare chiedi la modalità richiesta per la specifica spesa agevolata.
Le imprese seguono regole proprie, incluso il criterio di competenza: non devono trasferire automaticamente il calendario di cassa dei privati. La guida aziende separa i due casi.
Bonus Casa ed Ecobonus sono alternative per la stessa spesa
Il Bonus Casa riguarda gli interventi edilizi ammessi su immobili residenziali. Il limite 2026 è 96.000 € di spesa per unità immobiliare: non cambia perché l’immobile è principale o secondario. La sostituzione va inquadrata correttamente; una semplice riparazione non diventa sempre manutenzione straordinaria. [4]
L’Ecobonus richiede i requisiti energetici specifici. Per gli infissi devono esserci un edificio esistente, un impianto di climatizzazione invernale e una sostituzione conforme dei serramenti che delimitano il volume riscaldato. La trasmittanza Uw, espressa in W/m²K, misura il passaggio di calore: il limite va verificato per la zona climatica e il caso concreto. [3]
Non applicare due detrazioni alla stessa fattura o alla medesima quota di spesa. È possibile valutare agevolazioni diverse per interventi distinti, con documentazione separata e requisiti propri. Il Bonus Casa non autorizza a ignorare le norme energetiche, edilizie o locali comunque applicabili.
Domande sui pagamenti
Posso pagare acconto e saldo in anni diversi?
Sì, ma ogni quota segue il proprio anno di sostenimento per il privato, le regole applicabili e i limiti di un medesimo intervento. L’acconto deve essere fatturato e riferito a un lavoro agevolabile poi effettivamente eseguito; non crea due massimali distinti.
La fine dei lavori coincide con il saldo?
Non necessariamente. Il termine ENEA si collega alla fine dei lavori secondo la documentazione dell’intervento. Il pagamento serve per determinare la spesa dell’anno, non per sostituire il verbale o la dichiarazione di fine lavori. [3]
Il pagamento entro dicembre assicura il rimborso nel 2027?
No: occorre il diritto alla detrazione, l’ammissibilità finale dell’intervento, la capienza fiscale e la dichiarazione corretta. La prima quota può incidere sul conguaglio o sul saldo delle imposte; non è una promessa di accredito automatico.
Quali serramenti posso pagare con il bonus?
Prima di pagare verifica il progetto: finestre, scorrevoli e persiane hanno condizioni da distinguere. Nella guida bonus 2027 trovi anche le schermature e le proposte sui nuovi tetti.
Fonti ufficiali e data di verifica
Contenuto verificato l’11 novembre 2026. Le proposte per il 2027 possono cambiare durante l’esame parlamentare.
- [1] DDL Bilancio 2027, A.C. 3174-bis, art. 4 (proposta)
- [3] ENEA, serramenti e infissi, 23/09/2026
- [4] Camera dei deputati, disciplina vigente dei bonus edilizi
- [6] Agenzia delle Entrate, pagamenti, criterio di cassa e documenti
- [8] Agenzia delle Entrate, guida alla riqualificazione energetica, dichiarazione 2026